Folge 1: Der Anpassungsfaktor der Wohngebäudeversicherung steigt
In der Wohngebäudeversicherung wird der Baupreisindex nicht direkt übernommen. Er fließt zu 80 Prozent zusammen mit dem Tariflohnindex (20 Prozent) in den jährlichen Anpassungsfaktor ein, den Versicherer zum 1. Januar neu ansetzen. Für 2026 liegt dieser Faktor bei 27,63, ein Plus von rund 4,2 Prozent gegenüber dem Vorjahreswert von 26,51.
Bei Verträgen mit gleitender Neuwertversicherung wird die Versicherungssumme automatisch mitangepasst. Der Beitrag steigt spürbar, aber die Versicherungssumme bleibt realistisch. Ohne diesen Mechanismus wird es im Ernstfall unangenehm: Nach einem Brand- oder Wasserschaden zeigt sich schonungslos, dass die vor Jahren fest vereinbarte Summe für den Wiederaufbau zu heutigen Preisen nicht mehr reicht. Die Differenz zahlen die Eigentümer aus eigener Tasche. Für WEGs, die zusätzlich energetische Auflagen umsetzen müssen, verschärft sich das Bild weiter, wie der Artikel zu neuen Bauvorschriften und ihren Auswirkungen auf Versicherungen zeigt.
Folge 2: Instandhaltungsrücklagen und Sonderumlagen geraten unter Druck
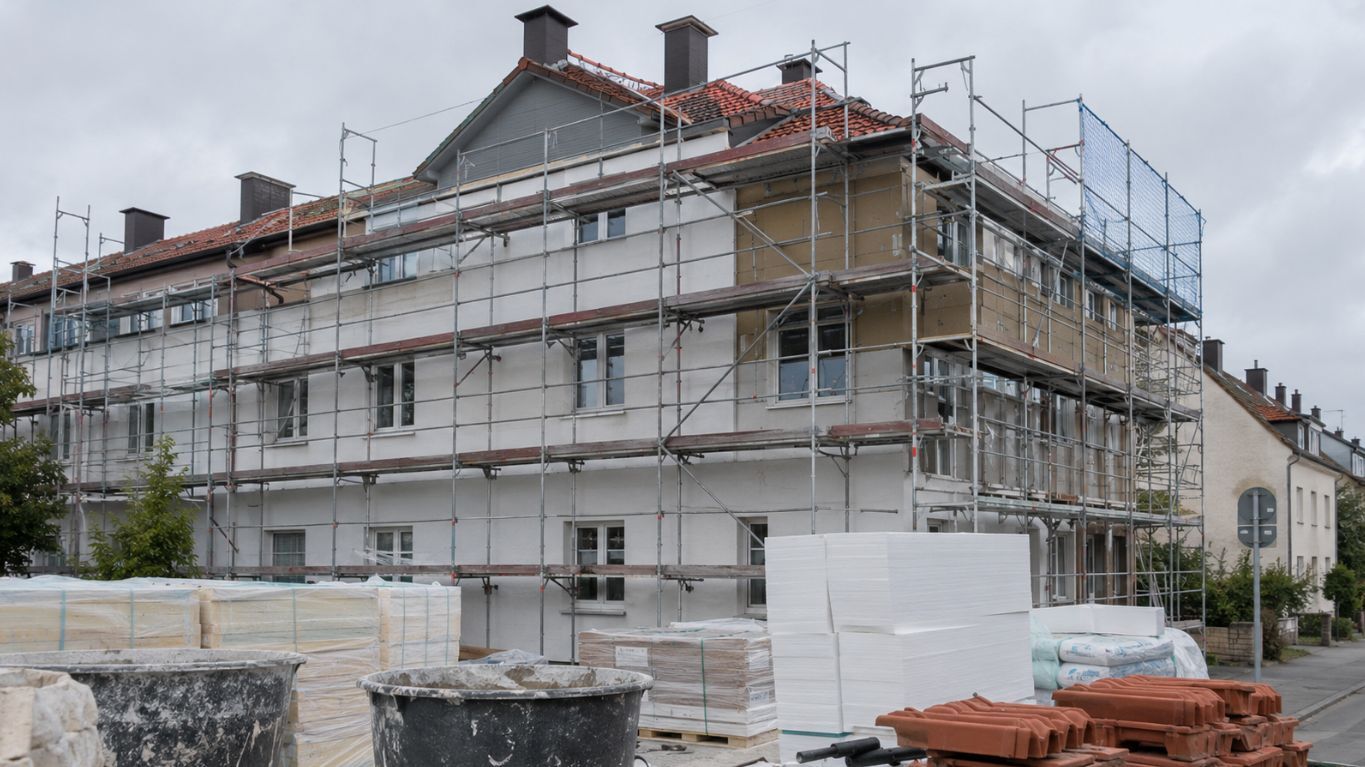
Was für die Versicherungssumme gilt, gilt für die Instandhaltungsrücklage der WEG ebenso: Kalkulationen von vor zwei oder drei Jahren rechnen häufig noch mit deutlich niedrigeren Baupreisen. Bei einem Anstieg von über 5 Prozent bei Instandhaltungsarbeiten reicht die geplante Rücklage für die nächste Dach- oder Fassadensanierung oft nicht mehr aus.
Die Folge sind Sonderumlagen, die in der Eigentümerversammlung erklärungsbedürftig sind und die Verwaltung in eine unangenehme Position bringen, wenn die Zahlen erst auf dem Tisch liegen, nachdem das Angebot des Dachdeckers da ist. Wer die Rücklagenplanung regelmäßig an aktuelle Baupreise anpasst, statt sie über Jahre unverändert fortzuschreiben, erspart sich genau dieses Gespräch.