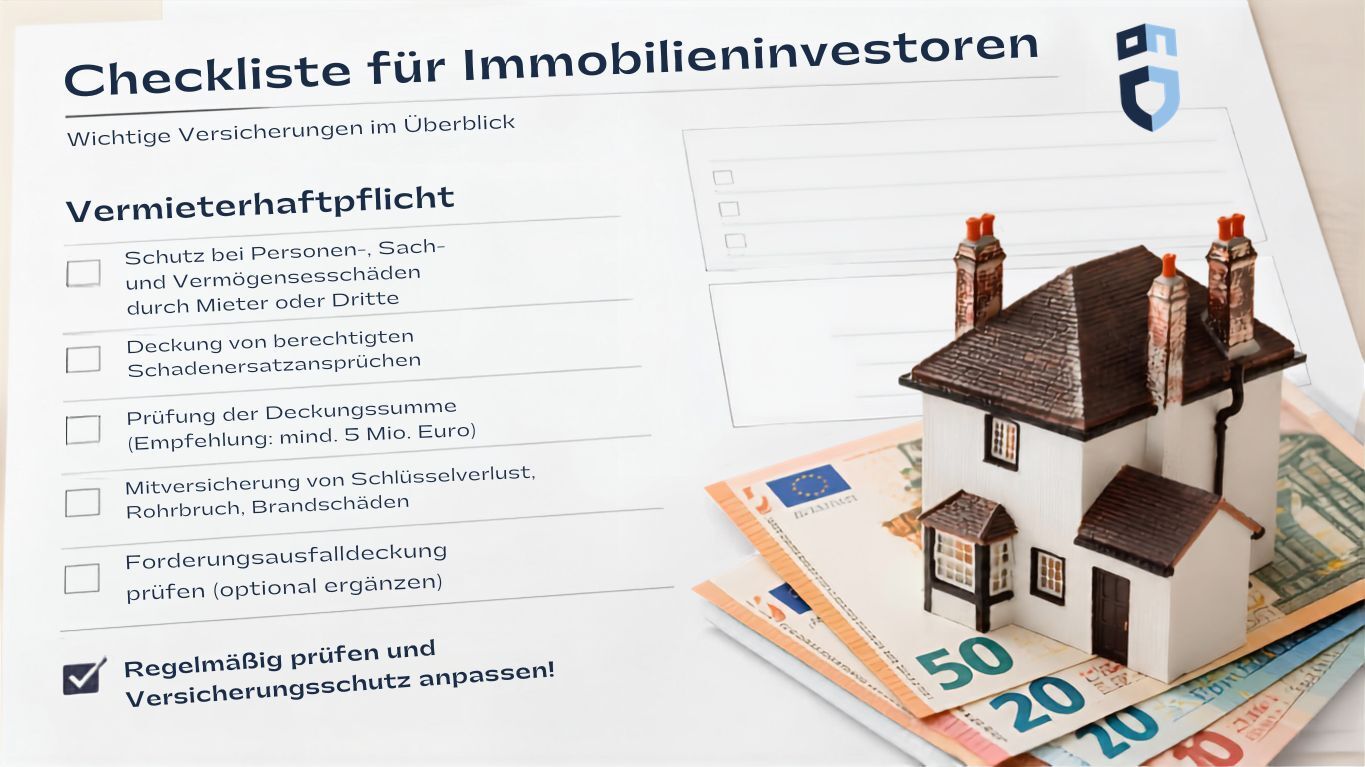
Kurz gesagt:
Deine Privathaftpflicht reicht nur eingeschränkt: bei einzelnen Zimmern im selbst bewohnten Haus oder wenn dein Tarif die Vermietung einer Eigentumswohnung als eigenen Baustein einschließt. Fehlt dieser Einschluss oder vermietest du mehr Einheiten, als der Baustein abdeckt, brauchst du zusätzlich eine eigene Vermieterhaftpflicht.
Tipp: Prüfe beim Kauf einer Eigentumswohnung oder eines Hauses, das du vermieten willst, immer zuerst deine bestehende Privathaftpflicht.
Ein Besucher stolpert im dunklen Treppenhaus deiner vermieteten Eigentumswohnung, weil die Beleuchtung defekt ist. Er bricht sich den Fuß, fordert Schmerzensgeld und Verdienstausfall. Bist du dafür abgesichert?
Viele Immobilieninvestoren gehen davon aus: „Ich habe doch eine Privathaftpflicht, das reicht." Das stimmt – aber eben nur teilweise. Und genau in dieser Lücke liegt ein Risiko, das schnell fünfstellig werden kann.
Was deine Privathaftpflicht wirklich abdeckt
Deine private Haftpflichtversicherung schützt dich im Alltag, wenn du versehentlich Dritten einen Schaden zufügst. Bei einer selbst bewohnten Immobilie greift sie auch für einiges rund ums Haus – und eingeschränkt auch bei Vermietung: Wer zum Beispiel bis zu drei Zimmer im selbst bewohnten Haus vermietet oder gelegentlich eine Garage bzw. einen Stellplatz überlässt, ist damit in der Regel ausreichend abgesichert.
Gut zu wissen: Eine Haftpflichtversicherung schützt dich im Alltag, wenn du versehentlich Dritten einen Schaden zufügst. Bei einer selbst bewohnten Immobilie greift sie auch für einiges rund ums Haus und eingeschränkt auch bei Vermietung: Wer zum Beispiel drei Zimmer im selbst bewohnten Haus vermietet oder gelegentlich eine Garage bzw. einen Stellplatz überlässt, ist damit in der Regel ausreichend abgesichert.
Wichtig ist dabei die Abgrenzung: Wohnst du selbst in einer Einheit eines Mehrfamilienhauses und vermietest gleichzeitig die übrigen Einheiten im selben Haus, greift die Privathaftpflicht nur für deine eigene Wohnung – für die vermieteten Einheiten brauchst du trotzdem eine eigene Vermieterhaftpflicht, auch wenn du selbst im Haus wohnst.
Ausnahme: Wenn dein Vertrag die Vermietung von Eigentumswohnungen einschließt
Eine Einschränkung gibt es allerdings: Viele gehobene Privathaftpflicht-Tarife schließen die Vermietung von Eigentumswohnungen als eigenen Baustein ein – unabhängig davon, ob du selbst im Haus wohnst. Das ist eine andere Klausel als die Drei-Zimmer-Regelung für dein eigenes Zuhause und wird in den Versicherungsbedingungen meist separat aufgeführt.
Entscheidend ist dabei zweierlei: ob dein Vertrag diesen Einschluss überhaupt enthält, und ob es eine Begrenzung gibt, etwa eine Höchstanzahl an vermieteten Einheiten. Viele Tarife decken beispielsweise nur ein bis drei vermietete Wohnungen ab – vermietest du mehr, reicht der Schutz nicht mehr aus.
Der naheliegendste Zeitpunkt dafür ist der Kauf selbst: Wirf gleich beim Erwerb deiner ersten vermieteten Eigentumswohnung einen Blick in deinen bestehenden Privathaftpflicht-Vertrag, bevor du über eine zusätzliche Vermieterhaftpflicht nachdenkst. Ist die Vermietung von Eigentumswohnungen eingeschlossen und liegst du innerhalb der Begrenzung, bist du möglicherweise schon abgesichert. Fehlt der Einschluss oder überschreitest du die Grenze, brauchst du zusätzlich eine eigene Vermieterhaftpflicht.
Wo die Privathaftpflicht an ihre Grenzen stößt
Anders sieht es aus, sobald du eine Immobilie vermietest, die du nicht selbst bewohnst – also beim klassischen Modell der Kapitalanlage-Immobilie. Als Eigentümer hast du eine Verkehrssicherungspflicht: Treppenhaus, Gehweg, Dach, Technik – für Schäden, die aus einer vernachlässigten Instandhaltung entstehen, haftest du nach § 823 BGB persönlich.
Genau hier lässt dich die Privathaftpflicht oft im Stich. Typische Lücken:
- Schäden durch Dachlawinen oder Glatteis auf dem Grundstück
- Schäden im Zusammenhang mit Bau- oder Sanierungsmaßnahmen
- Zu niedrige Deckungssummen für die tatsächlichen Risiken eines vermieteten Objekts
- Haftung gegenüber der Eigentümergemeinschaft, wenn deine Mieter dort einen Schaden verursachen (bei Eigentumswohnungen im WEG)
Wann du eine eigene Vermieterhaftpflicht brauchst
Als Faustregel gilt: Sobald du eine separate Immobilie vermietest, die nicht dein eigener Wohnsitz ist, solltest du eine Vermieterhaftpflicht (auch Haus- und Grundbesitzerhaftpflicht genannt) abschließen. Das betrifft besonders:
- einzelne Eigentumswohnungen als Kapitalanlage
- Mehrfamilienhäuser oder mehrere vermietete Einheiten
- Eigentumswohnungen im WEG, die an Dritte vermietet werden
Ein Sonderfall, der bei Immobilieninvestoren häufig vorkommt: Vermietest du über eine Gesellschaft, etwa eine vermögensverwaltende GmbH, greift deine private Haftpflicht als Privatperson ohnehin nicht – unabhängig davon, wie viele Objekte oder Zimmer betroffen sind. In diesem Fall brauchst du in jedem Fall eine eigene, auf die Gesellschaft laufende Vermieterhaftpflicht.
Sonderfall: Vermietung über Plattformen
Für alle, die kurzfristig oder flexibel vermieten – etwa möbliert oder über Plattformen –, gilt: Findet das innerhalb der eigenen, selbst bewohnten Wohnung statt, greift meist die Privathaftpflicht, sofern die Vertragsbedingungen das zulassen. Handelt es sich dagegen um eine separate Investment-Immobilie, die du kurzfristig vermietest, brauchst du auch hier eine eigene Vermieterhaftpflicht – das Modell der Vermietung ändert nichts an der grundsätzlichen Haftungslage.
Mehr zum Thema Plattformvermietung:
Möbliert vermieten: Welche Versicherung greift wirklich – und wo entstehen gefährliche Lücken?
Die Checkliste zum Download
Damit du für dein eigenes Portfolio schnell einordnen kannst, welche Absicherung du wo brauchst, haben wir die wichtigsten Konstellationen in einer Checkliste zusammengefasst.
Checkliste holen
Unsicher, was für dich gilt?
Jede Immobilie und jedes Vermietungsmodell ist etwas anders – gerade wenn du mehrere Objekte oder unterschiedliche Vermietungsformen kombinierst. Sprich uns gerne unverbindlich an, wir schauen uns dein Portfolio gemeinsam an.
Häufige Fragen zur
Vermieterhaftpflicht
Ist eine Vermieterhaftpflicht gesetzlich vorgeschrieben?
Nein, sie ist keine Pflichtversicherung. Da du als Eigentümer nach § 823 BGB aber persönlich für Schäden aus deiner Verkehrssicherungspflicht haftest, ist sie in der Praxis dringend empfohlen, sobald du eine nicht selbst bewohnte Immobilie vermietest.
Reicht meine Privathaftpflicht als Vermieter aus?
Nur eingeschränkt: bei bis zu drei vermieteten Zimmern im selbst bewohnten Haus, bei gelegentlicher Vermietung von Garage oder Stellplatz – oder wenn dein Tarif einen eigenen Baustein für die Vermietung einer Eigentumswohnung enthält. Ohne einen solchen Einschluss reicht sie für separate Investment-Immobilien in der Regel nicht.
Brauche ich eine Vermieterhaftpflicht, wenn ich über Plattformen vermiete?
Das hängt vom Objekt ab, nicht vom Vermietungsweg: Vermietest du Räume in deiner eigenen Wohnung, greift meist die Privathaftpflicht. Vermietest du eine separate Investment-Immobilie kurzfristig über eine Plattform, brauchst du wie bei der klassischen Vermietung eine eigene Vermieterhaftpflicht.
Was deckt eine Vermieterhaftpflicht zusätzlich ab?
Unter anderem Schäden durch Dachlawinen, Glatteis oder Baumaßnahmen, höhere Deckungssummen für vermietete Objekte. Die Haftung gegenüber der Eigentümergemeinschaft bei Eigentumswohnungen im WEG ist nicht bei jedem Tarif automatisch mitversichert – das solltest du beim Abschluss gezielt prüfen.
Ich wohne selbst in einem Mehrfamilienhaus und vermiete die übrigen Einheiten – reicht meine Privathaftpflicht?
Nein, nur für die von dir selbst bewohnte Einheit. Für die vermieteten Einheiten im selben Haus brauchst du trotzdem eine eigene Vermieterhaftpflicht.
Ich vermiete über eine GmbH – brauche ich dann auch eine Vermieterhaftpflicht?
Ja, und zwar unabhängig vom Umfang der Vermietung. Deine private Haftpflicht als Privatperson greift bei einer Vermietung über eine Gesellschaft grundsätzlich nicht, hier braucht es eine eigene, auf die Gesellschaft laufende Vermieterhaftpflicht.
Bin ich als Wohnungseigentümer nicht schon über die Eigentümergemeinschaft haftpflichtversichert?
Nur teilweise: Die Haus- und Grundbesitzerhaftpflicht der Eigentümergemeinschaft läuft in der Regel über die Hausverwaltung und deckt das Gemeinschaftseigentum ab – nicht aber dein Sondereigentum bzw. deine persönliche Haftung als vermietender Eigentümer. Dafür brauchst du eine eigene Vermieterhaftpflicht.
Ich baue mein Portfolio weiter aus – worauf muss ich bei der Versicherung achten?
Prüfe deinen Versicherungsbestand mindestens einmal im Jahr und melde deinem Versicherer jede Veränderung an deinem Immobilienbestand. Nur so passt die Deckung zum tatsächlichen Bestand – sonst drohen im Schadensfall Deckungslücken.