Kurzfristig kostet ein Selbstbehalt die WEG Geld aus der eigenen Tasche: Kleinschäden, die vorher die Versicherung übernahm, zahlt die Gemeinschaft jetzt selbst. Langfristig verändert er aber, wie der Versicherer das Risiko bewertet. Ein Schaden unterhalb der Selbstbehaltsgrenze wird gar nicht erst beim Versicherer gemeldet und taucht damit nicht in der Bruttoschadensumme auf. In unserem Rechenbeispiel sinkt die kumulierte Schadenquote dadurch von 70,0 auf 52,5 Prozent.
Wie Versicherer die Schadenquote berechnen
Die Formel dahinter: Schadenquote = Bruttoschadensumme ÷ Nettoprämie × 100.
Die Bruttoschadensumme ist die volle Höhe aller Schäden, die der Versicherer in einem Zeitraum trägt. Dazu zählen der ausgezahlte Betrag sowie eventuelle Reserven bzw. Rückstellungen für noch nicht abschließend regulierte Schäden.
Die Nettoprämie ist die Jahresprämie abzüglich der Versicherungsteuer (bei Sachversicherungen in Deutschland 19 Prozent). Sie ist der Teil, der dem Versicherer als Kalkulationsgrundlage bleibt. Je niedriger die Schadenquote, desto günstiger fällt die Risikoeinschätzung für die WEG bei der nächsten Prämienrunde aus.
Ein einfaches Beispiel zeigt, warum Versicherer aktuell so unter Druck stehen: Eine WEG zahlt 1.200 Euro Nettoprämie im Jahr, der Versicherer zahlt 2.400 Euro an Schäden aus. Die Schadenquote liegt damit bei 200 Prozent. Der Versicherer zahlt also doppelt so viel aus, wie er einnimmt. Auf Dauer kann das nicht funktionieren. Das treibt die in Teil 1 beschriebenen Prämienerhöhungen und Selbstbehalt-Forderungen.
Hier setzt ein Selbstbehalt an: Schäden unterhalb der Selbstbehaltsgrenze fehlen in der Bruttoschadensumme. Die Schadenquote sinkt rechnerisch, unabhängig davon, ob am Gebäude tatsächlich weniger passiert.
Rechenbeispiel: So verändert ein Selbstbehalt die Schadenquote
Ein Beispiel macht den Effekt greifbar. Eine WEG hat im Steigstrang eines Badezimmers eine in die Jahre gekommene Rohrverbindung, die schon mehrfach nachgegeben hat. Eine Komplettsanierung steht an, wurde aber bislang verschoben. Jahr für Jahr tritt an dieser Schwachstelle ein neuer, ähnlich gelagerter Leitungswasserschaden auf:
2023: Der Versicherer zahlt 3.000 Euro.
2024: Der Versicherer zahlt 4.000 Euro.
2025: Der Versicherer zahlt 3.500 Euro.
2026: Dieselbe Schwachstelle meldet sich erneut, diesmal mit 3.500 Euro. Inzwischen ist allerdings ein Selbstbehalt von 4.000 Euro vereinbart.
Bei einer angenommenen Nettoprämie von 5.000 Euro pro Jahr zeigt sich der Effekt auf die Schadenquote so:
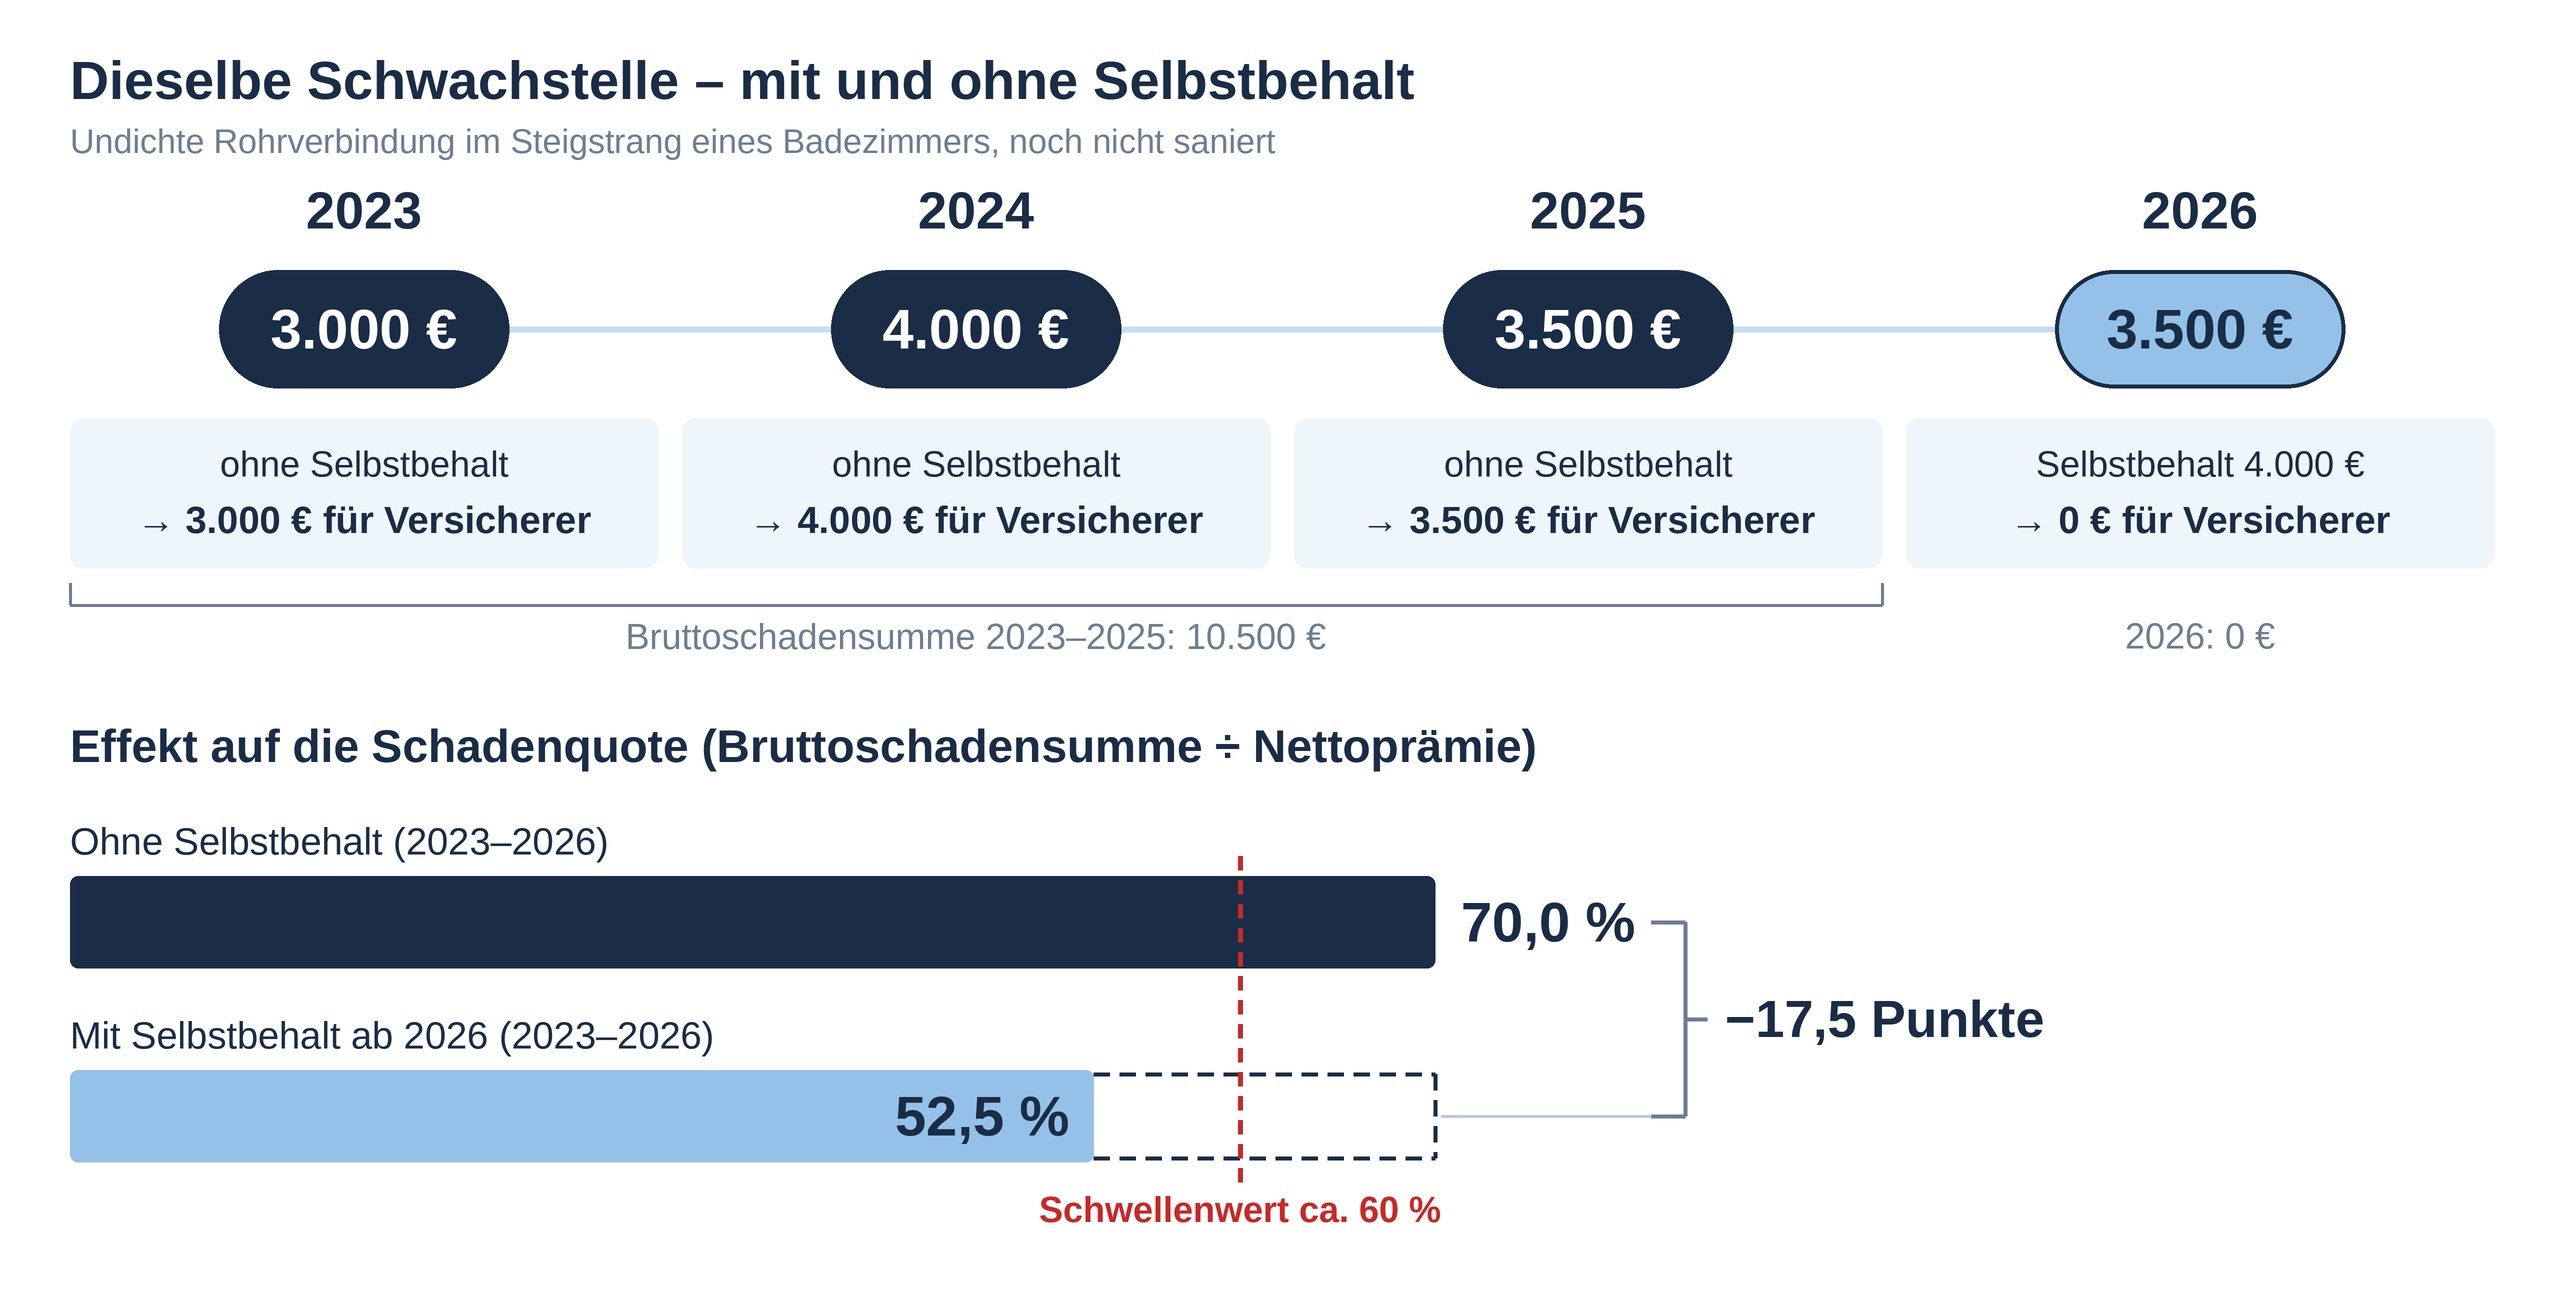
Der Schaden 2026 fällt in eine ähnliche Größenordnung wie in den Vorjahren. Trotzdem sinkt die kumulierte Schadenquote von 70,0 auf 52,5 Prozent, einfach weil er nicht mehr in die Bruttoschadensumme einfließt. Diesen Effekt sehen Versicherer bei der nächsten Prämienkalkulation: eine rechnerisch bessere Schadenhistorie, auch wenn sich am tatsächlichen Zustand des Gebäudes nichts geändert hat. Bei einer Schadenquote von 52,5 Prozent nimmt ein Versicherer vermutlich keine Beitragsanpassung vor. Bei 70,0 Prozent wäre das deutlich unwahrscheinlicher.
Dies ist ein vereinfachtes, fiktives Rechenbeispiel zur Veranschaulichung des Prinzips. Die tatsächliche Nettoprämie, Schadenquote und deren Auswirkung auf die künftige Prämie hängen vom individuellen Vertrag, Versicherer und Schadenverlauf ab. Das Beispiel ersetzt keine Beratung im Einzelfall.
Selbst getragene Schäden beim Versichererwechsel angeben
Wie in Teil 1 beschrieben: Auch selbst getragene Kleinschäden müssen bei einem späteren Versichererwechsel wahrheitsgemäß angegeben werden. Die vorvertragliche Anzeigepflicht nach § 19 VVG endet nicht an der Meldegrenze. Praktische Empfehlung: Auch intern beglichene Schäden sauber dokumentieren, etwa in einer einfachen Schadenliste. Das schafft Transparenz beim nächsten Versichererwechsel und verhindert Diskussionen über eine Anzeigepflichtverletzung. Klöber unterstützt Verwalter dabei, diese Historie korrekt gegenüber neuen Versicherern offenzulegen und zu verhandeln.