Kurz zusammengefasst:
Die meisten Herbst- und Sturmschäden an Wohngebäuden entstehen an drei Stellen: dem Dach, der Entwässerung (Dachrinnen und Fallrohre) und losen Bauteilen im Außenbereich. Wer diese drei Bereiche vor der Sturmsaison prüft und sichert, verhindert einen Großteil der typischen Herbstschäden. Die Wohngebäudeversicherung deckt Sturmschäden ab Windstärke 8 (rund 63 km/h) ab. Starkregen, Rückstau und Überschwemmung deckt sie dagegen nur mit einer zusätzlichen Elementarschadenversicherung.
Warum die Herbstvorbereitung wichtig ist
Ein Großteil der Schäden, die im Herbst und Winter an Gebäuden entstehen, ist keine reine Wetterfrage, sondern eine Frage der Vorbereitung. Lose Dachziegel, verstopfte Dachrinnen und ungesicherte Außenbauteile werden oft erst bemerkt, wenn der erste Herbststurm bereits Schaden angerichtet hat.
Die drei Schwachstellen am Gebäude
1. Das Dach
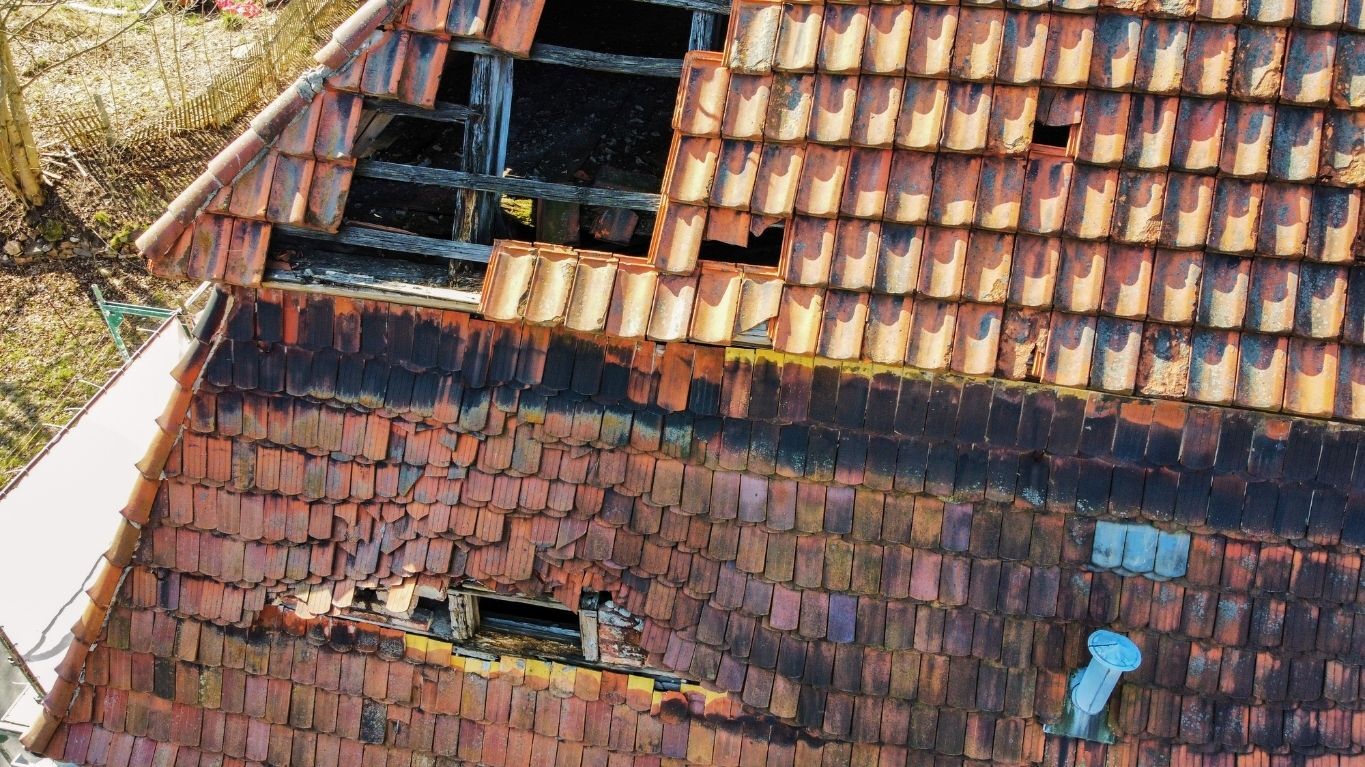
Lose Dachziegel, poröse Dichtungen und beschädigte Firstziegel sind die häufigste Ursache für Sturmschäden am Dach. Es ist bei Sturm am stärksten belastet und gleichzeitig die Stelle, die am seltensten kontrolliert wird, weil Schäden von unten kaum sichtbar sind.
2. Die Entwässerung
Verstopfte Dachrinnen und Fallrohre lassen Regenwasser nicht abfließen, sondern stauen es. Ursache ist meist Laub und kleine Äste, die sich im Herbst ansammeln. Die Folge: Feuchtigkeit dringt in Fassade, Dämmung oder Mauerwerk ein, oft unbemerkt über Wochen.
3. Lose Bauteile im Außenbereich
Lose Bauteile wie Bleche, Markisen oder Zaunelemente werden bei Sturm zum doppelten Risiko: für das eigene Gebäude und für Dritte, wenn sie durch Sturm fortgetragen werden. Wer solche Bauteile vor der Sturmsaison sichert, reduziert nicht nur das Schadenrisiko am Gebäude, sondern auch das Haftungsrisiko gegenüber Nachbarn und Passanten.
Was die Wohngebäudeversicherung bei Sturm leistet
Ein Sturm gilt im Sinne der Wohngebäudeversicherung ab Windstärke 8 (rund 63 km/h) als versichertes Ereignis. Mitversichert sind in der Regel Schäden am Dach, an Fenstern und Türen sowie Folgeschäden wie eindringendes Wasser durch ein beschädigtes Dach.
Zwei Punkte sind dabei wichtig:
Starkregen und Rückstau sind kein automatischer Sturmschutz. Schäden durch Starkregen, Rückstau aus der Kanalisation oder Überschwemmung fallen nicht unter den klassischen Sturmschutz der Wohngebäudeversicherung, sondern erfordern eine zusätzliche Elementarschadenversicherung. Wer in den vergangenen Jahren zunehmend Starkregenereignisse in der Region erlebt hat, sollte diesen Baustein im eigenen Vertrag prüfen.
Erkennbare Mängel können die Schadenregulierung erschweren. Wer seit Langem bekannte Mängel, etwa lose Dachziegel oder verstopfte Rinnen, nicht behebt, riskiert im Schadenfall Rückfragen des Versicherers zur Instandhaltungspflicht und im ungünstigsten Fall eine gekürzte Leistung. Ein regelmäßig gewartetes Gebäude ist nicht nur sicherer, sondern vereinfacht im Ernstfall auch die Schadenregulierung.
Was das für Hausverwaltungen bedeutet
Bei verwalteten Liegenschaften liegt die Verkehrssicherungspflicht grundsätzlich bei der Eigentümergemeinschaft. Sie kann auf die Hausverwaltung übertragen werden, wenn das klar und ausdrücklich vereinbart ist. Eine pauschale Formulierung im Verwaltervertrag reicht dafür allein nicht aus, die Zuständigkeit muss eindeutig geregelt sein.
Ist die Aufgabe übertragen, gehört zur Schadenprävention aus Sicht der Verwaltung: regelmäßige Begehungen der Gemeinschaftsflächen (Dach, Dachrinnen, Außenanlagen), die zügige Beseitigung gemeldeter Mängel und eine lückenlose Dokumentation von Begehungen, Beauftragungen und Wartungsverträgen. Diese Dokumentation entscheidet im Schadenfall darüber, ob die Verwaltung ihrer Sorgfaltspflicht nachgekommen ist.
Haftungsrechtlich sind das zwei getrennte Themen: Die Eigentümergemeinschaft haftet für Schäden aus der Liegenschaft über die Haus- und Grundbesitzerhaftpflicht. Die Hausverwaltung haftet persönlich nur bei grober Fahrlässigkeit oder Vorsatz. Dafür braucht es eine eigene Vermögensschaden- beziehungsweise Verwalterhaftpflicht, die in der Praxis oft übersehen wird.
Lesen Sie dazu auch unseren Beitrag Vermögensschadenhaftpflicht und Vertrauensschadenversicherung: Was Hausverwalter wissen müssen
Handlungsempfehlung
Die wirksamsten Maßnahmen sind meist unaufwendig: Dachrinnen reinigen, Abläufe auf Durchgängigkeit prüfen, lose Bauteile sichern. Wer das im September erledigt, spart sich im November den Stress, im Sturm noch einen Handwerker rufen zu müssen.
Wir schauen mit Ihnen gern gemeinsam auf Ihren Versicherungsschutz: Ist die Wohngebäudeversicherung an die aktuelle Situation angepasst? Braucht es einen Elementarschutz? Sprechen Sie uns an, bevor der Herbst kommt.
Weiterführende Beiträge:
- Dach & Fassade nach dem Winter prüfen
- Rückstau im Keller: Ursachen, Schutz und Versicherung
- Dein Gehweg, dein Problem: Verkehrssicherungspflicht für Eigentümer
💡Checkliste Herbstvorbereitung fürs Gebäude