Warum Elementarschutz kein Automatismus ist
Deine Wohngebäudeversicherung deckt standardmäßig Schäden durch Feuer, Leitungswasser sowie Sturm und Hagel ab. Elementarschäden gehören nicht dazu. Sie müssen als separater Baustein aktiv hinzugebucht werden, egal ob du die Police neu abschließt oder eine bestehende nachrüstest.
Zum Elementarschutz zählen typischerweise:
- Überschwemmung und Hochwasser
- Starkregen mit Rückstau aus der Kanalisation
- Erdrutsch und Erdsenkung
- Schneedruck
- Erdbeben
- Lawinen
Wichtig für dich als Vermieter: Der Schutz sollte sich auf das gesamte Gebäude erstrecken, also nicht nur auf die Wohnräume, sondern auch auf Keller, Garage und eventuelle Nebengebäude auf dem Grundstück.
Elementarschäden betreffen nicht nur ausgewiesene Risikogebiete
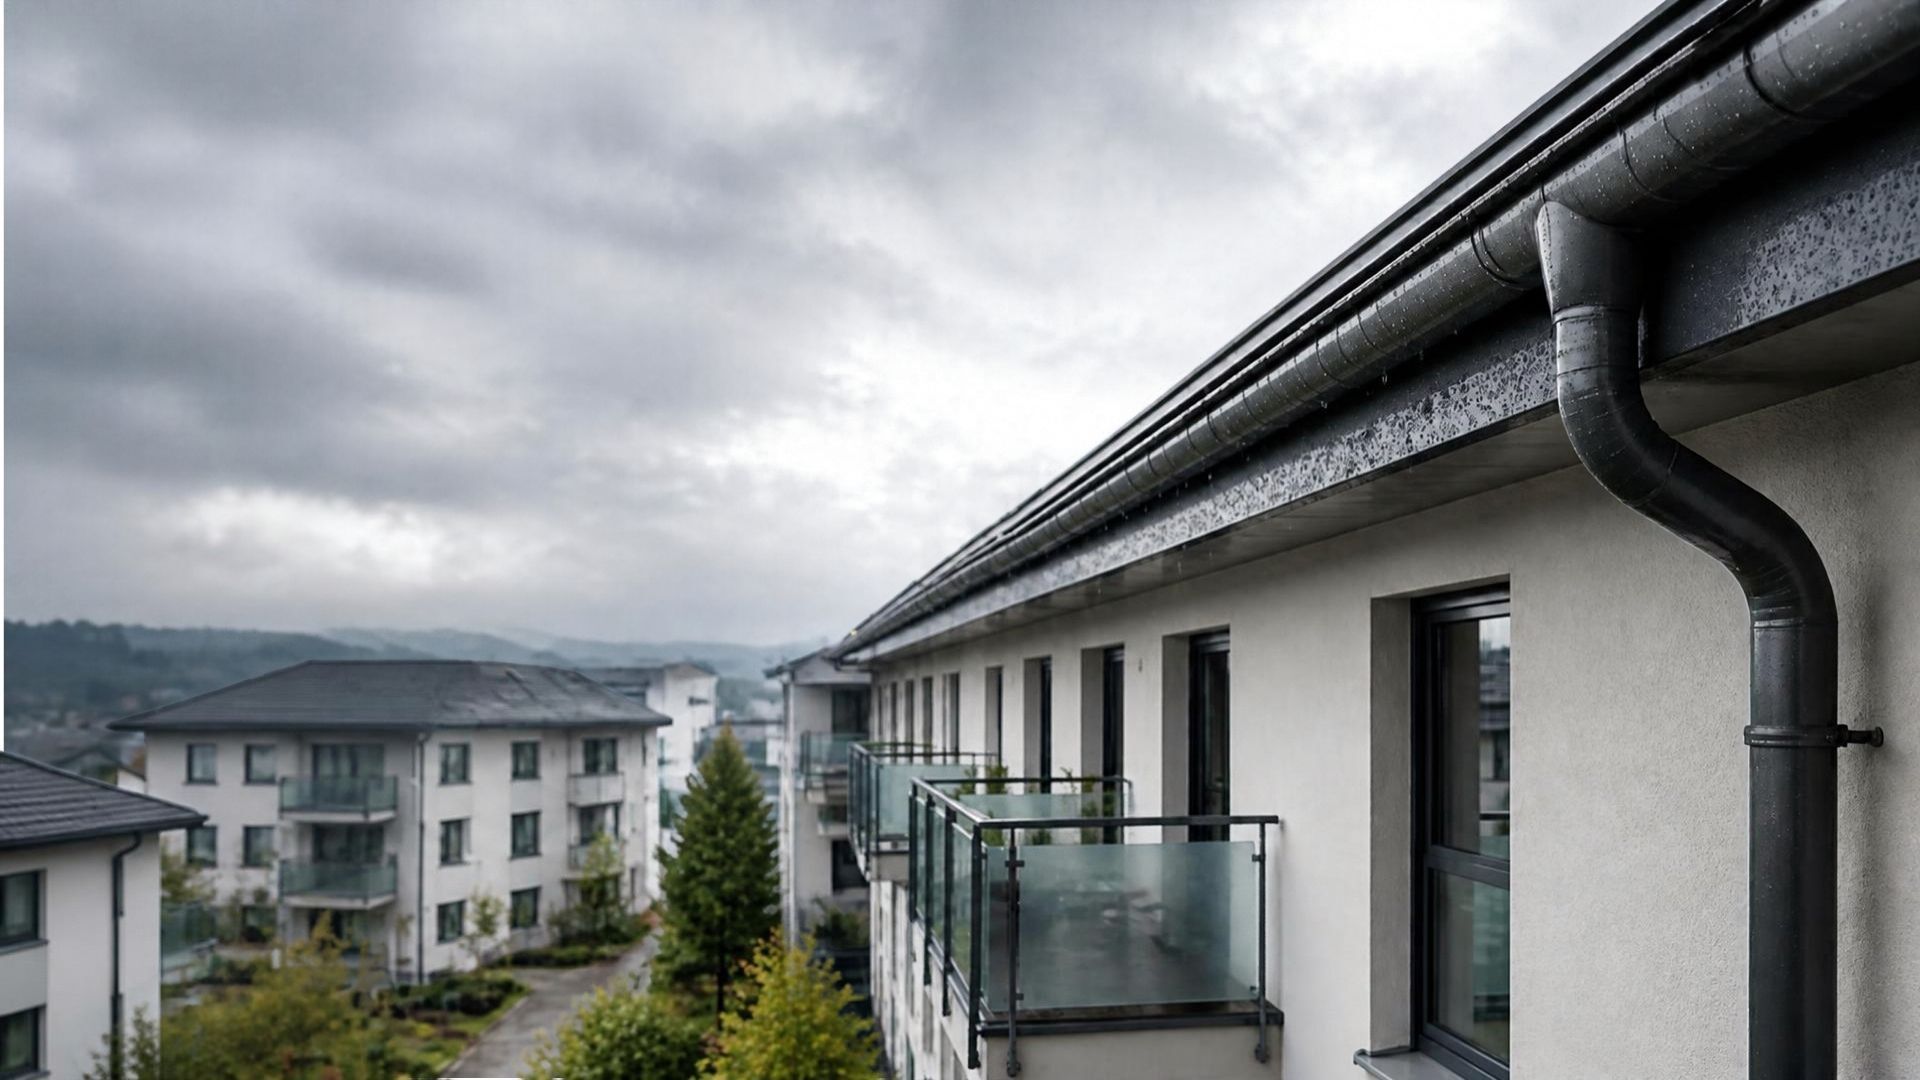
Der Reflex, Elementarschutz nur für Immobilien in Flussnähe oder ausgewiesenen Hochwassergebieten für relevant zu halten, führt in die Irre. Der GDV stellt dazu klar: Starkregen kann grundsätzlich überall auftreten, unabhängig davon, ob ein Grundstück in einem klassischen Risikogebiet liegt oder nicht. Genau deshalb bleibt die Schutzlücke so groß. Viele Eigentümer verzichten auf den Zusatzbaustein, weil sie ihr Objekt für „nicht betroffen“ halten, obwohl es keine sichere Lage gibt, die das grundsätzlich ausschließt.
Kosten des Elementarschutzes im Überblick
Der Elementarschutz lässt sich in den meisten Fällen unkompliziert zu einer bestehenden Wohngebäudeversicherung hinzubuchen. Der tatsächliche Beitrag hängt von Lage, Gebäudezustand, Risikoklasse und Anbieter ab und lässt sich verlässlich nur über ein individuelles Angebot ermitteln. Verglichen mit den Kosten eines unversicherten Schadens, etwa nach einem vollgelaufenen Keller oder einem Wasserschaden durch Rückstau, ist der Zusatzbeitrag in der Regel ein überschaubarer Betrag.
Oft übersehen: Wartezeit, Selbstbehalt und Vorschäden
Bei vielen Anbietern gilt für nachträglich abgeschlossenen Elementarschutz eine Wartezeit, bevor der Schutz tatsächlich greift. Das wird gern übersehen, wenn eine Unwetterwarnung schon läuft: Ein kurz vorher abgeschlossener Schutz hilft dann oft noch nicht. Zusätzlich vereinbaren viele Verträge eine Selbstbeteiligung pro Schadenfall. Wurden in der Vergangenheit bereits mehrfach Schäden durch Starkregen gemeldet, können Versicherer den Einschluss außerdem ablehnen oder nur mit Einschränkungen anbieten.
Keller, Rückstauklappe und Mietausfall mitdenken
Elementarschutz allein reicht nicht, wenn du als Vermieter deine Instandhaltungspflichten vernachlässigst. Eine Rückstauklappe verhindert, dass bei Starkregen Abwasser aus der Kanalisation zurück in den Keller gedrückt wird. Ist sie funktionsfähig und wird sie regelmäßig gewartet, ist das in vielen Policen Voraussetzung für die volle Leistung: Fehlt sie oder ist sie defekt, drohen Kürzungen im Schadenfall. Auch die Lagerung im Keller beeinflusst die Schadenhöhe: Wertgegenstände und Technik sollten erhöht stehen, etwa auf Paletten, statt direkt auf dem Boden.
Ein Punkt, der bei Mietobjekten besonders wichtig ist: Mietausfall während einer Sanierung nach einem Elementarschaden lässt sich in vielen Wohngebäudeversicherungen mitversichern. Gerade wenn eine Wohnung nach einem Wasserschaden über Wochen nicht vermietbar ist, macht das einen spürbaren finanziellen Unterschied. Die finanzielle Dimension von Elementarschäden, inklusive Folgekosten wie Mietausfall, haben wir in einem eigenen Artikel vertieft.
Aktueller Stand zur Versicherungspflicht bei Elementarschäden
Eine gesetzliche Pflichtversicherung gegen Elementarschäden gibt es in Deutschland bislang nicht. Die Politik diskutiert seit Jahren über verschiedene Modelle, bis hin zu Vorschlägen, Elementarschutz standardmäßig in jede Wohngebäudeversicherung einzuschließen, mit der Möglichkeit, aktiv zu widersprechen. Bis eine solche Regelung tatsächlich kommt, bleibt der Einschluss deine eigene Entscheidung. Wie diese Debatte aktuell steht und welche Argumente auf beiden Seiten stehen, erfährst du in unserem Artikel „Solidarität oder Eigenverantwortung?“
Elementarschutz für dein Mietobjekt in Kürze
- Elementarschutz ist ein separater Baustein und nie automatisch in der Wohngebäudeversicherung enthalten.
- Rund 41 Prozent der Wohngebäude in Deutschland sind laut GDV weiterhin ungeschützt, unabhängig von der Lage.
- Die Kosten für den Zusatzbaustein sind meist überschaubar und hängen von Lage und Anbieter ab.
- Wartezeit und Selbstbeteiligung gehören zu den Vertragsdetails, die du vor Abschluss kennen solltest.
- Als Vermieter lohnt sich zusätzlich der Blick auf Rückstauklappe, Instandhaltungspflichten und Mietausfallschutz.